


אחד הנכסים החשובים ביותר של אדם הוא יכולתו לקום בכל בוקר ולצאת לעבודה. על כן, כאשר מחלה או תאונה פוגעים באפשרות לעבוד, מדובר בזעזוע כלכלי לא פחות מבריאותי.
תביעות אובדן כושר עבודה – איך מגישים תביעה ומתי זכאים לתגמולים?
תביעת אובדן כושר עבודה היא דרישה לקבלת תגמולי ביטוח או קצבה חודשית כאשר מחלה, תאונה או מצב רפואי פוגעים ביכולתו של אדם לעבוד ולהתפרנס. התביעה מוגשת בדרך כלל לחברת ביטוח או לקרן פנסיה, בהתאם לכיסוי שנרכש ולתנאי הפוליסה או התקנון.
תביעת אובדן כושר עבודה רלוונטית לשכירים ולעצמאים שאיבדו באופן מלא או חלקי את יכולתם לעסוק במקצועם, או בעיסוק אחר המתאים להשכלתם, להכשרתם ולניסיונם. הזכאות אינה נקבעת רק לפי חומרת המצב הרפואי, אלא גם לפי השפעתו המעשית על יכולת העבודה.
במדריך הבא נסביר מתי ואיך ניתן להגיש תביעת אובדן כושר עבודה, אילו מסמכים תצטרכו להציג, ואיך ליווי משפטי נכון יכול להיות ההבדל בין דחייה לפיצוי.
היכן אתם מבוטחים: קרן פנסיה או פוליסה פרטית?
לפני שיוצאים לדרך, חשוב לבדוק היכן אתם מבוטחים. קיימים שני מסלולים עיקריים:
- קרנות פנסיה (פנסיית נכות) – קרנות הפנסיה בישראל כוללות בתוכן ביטוח למקרה של אובדן כושר עבודה. בקרנות הפנסיה מדובר בכיסוי ביטוחי הדדי, הכפוף לתקנון הקרן ולא בפוליסה אישית. המשמעות היא שהזכויות נקבעות לפי התקנון המשתנה מעת לעת, ולא בהכרח לפי תנאים קבועים כמו בפוליסה פרטית.
- חברות ביטוח פרטיות (פוליסות) – רבים מהעובדים מבוטחים בפוליסות פרטיות של אובדן כושר עבודה, בין אם במסגרת ביטוחי מנהלים או פוליסות פרטיות שרכשו באופן עצמאי. פוליסות אלו שונות מחברה לחברה ומעניקות קצבה חודשית למבוטח שאיבד את כושרו לעבוד, בהתאם לתנאי הפוליסה.
קיימים הבדלים משמעותיים בין המסלולים. כך למשל, בקרן פנסיה ניתן להכיר בעמית כ"נכה" כבר כאשר לפחות 25% מכושרו לעבוד נפגעו עקב מצבו הבריאותי, לתקופה העולה על 90 ימים רצופים. לעומת זאת, בפוליסת אובדן כושר עבודה, הזכאות מותנית בדרך כלל באובדן של 75% לפחות מכושר העבודה (כאשר הפוליסה כוללת כיסוי מתאים, ניתן לקבל תגמולים גם בגין אובדן חלקי, בהתאם לתנאיה).
גם הליך בירור המחלוקת שונה: בקרן פנסיה הקביעה הרפואית נבחנת בדרך כלל בידי רופא הקרן או ועדה רפואית, ועל החלטתה ניתן לערער לוועדה רפואית לערעורים. אם המחלוקת מגיעה להליך משפטי, התביעה נגד קרן פנסיה מוגשת לבית הדין לעבודה. לעומת זאת, תביעה מכוח פוליסת אובדן כושר עבודה של חברת ביטוח נדונה בדרך כלל בבית המשפט האזרחי המוסמך (רע"א 7513/15).
קיימים הבדלים גם בכל הנוגע להתיישנות. בתביעה מכוח פוליסת ביטוח פרטית תקופת ההתיישנות היא ככלל שלוש שנים. מאחר שהזכאות לתגמולי אובדן כושר עבודה היא עילה מתחדשת, מרוץ ההתיישנות עשוי להתחיל מחדש ביחס לכל קצבה חודשית בנפרד. לכן, איחור אינו חוסם בהכרח את כל התביעה, אך הוא עלול לגרום לאובדן הזכות לקבל תגמולים עבור החודשים המוקדמים.
בקרן פנסיה ההמתנה עלולה להיות מסוכנת הרבה יותר. בהתאם לתקנון הקרן, תנאי לקבלת פנסיית נכות הוא בדרך כלל שהתביעה תוגש לקרן בתוך שלוש שנים ממועד האירוע המזכה. בניגוד לתגמול החודשי בפוליסת ביטוח, המועד אינו מתחדש בכל חודש. לכן, חלוף שלוש השנים עלול לחסום את התביעה כולה, ולא רק את האפשרות לקבל קצבאות בעבור התקופה המוקדמת.
יצוין כי עצם הגשת התביעה או ההתכתבות עם קרן הפנסיה או חברת הביטוח אינם עוצרים בדרך כלל את מרוץ ההתיישנות.
מתי ניתן לקבל תגמולי אובדן כושר עבודה?
עצם קיומה של מחלה או תאונה אינו מזכה אוטומטית בתשלום. ככלל, יש להראות כי הכיסוי הביטוחי היה בתוקף, כי מצבו הרפואי של המבוטח פגע בכושרו לעבוד בשיעור שנקבע בפוליסה או בתקנון, וכי אובדן הכושר נמשך מעבר לתקופת ההמתנה. בנוסף, נבחנת השאלה אם המבוטח אינו מסוגל לעבוד בעיסוקו הקודם בלבד, או גם ב"עיסוק סביר אחר" בהתאם להגדרת הכיסוי.
מהו "עיסוק סביר אחר"?
בפוליסות רבות ובתקנוני קרנות הפנסיה, אין די בכך שהמבוטח אינו יכול להמשיך בעבודתו הקודמת. עליו להראות כי מצבו הרפואי מונע ממנו לעסוק גם ב"עיסוק סביר אחר", כלומר בעבודה אחרת המתאימה להשכלתו, להכשרתו ולניסיונו.
לדוגמה, ייתכן שרופא מנתח שאינו מסוגל עוד לנתח בשל פגיעה בידיו יוכל לעסוק בהוראה רפואית, בייעוץ או בתפקיד ניהולי. מנגד, לא ניתן לקבוע באופן אוטומטי כי עובד כפיים שאיבד את יכולתו הפיזית מסוגל לעבור לעבודה משרדית, אם אין לו השכלה, ניסיון או כישורים המתאימים לכך.
דוגמה טובה למחלוקת בעניין "עיסוק סביר אחר" ניתן למצוא בת"א 58196-04-18. באותו מקרה משרדנו ייצג מבוטח שעבד עשרות שנים כמכונאי ומלגזן, עד שחלה בסרטן. חברת הביטוח שילמה תגמולים תקופה מסוימת ואז הפסיקה אותם בטענה שהוא כשיר לשמש כאיש קבלה או כמחסנאי. הוכחנו כי ההצעות התעסוקתיות אינן ריאליות ואינן תואמות את הכשרתו כעובד כפיים, גילו ומגבלותיו. בית המשפט קבע כי יש לבחון את כושר העבודה במציאות התעסוקתית בפועל ולא רק "על הנייר", הכיר באובדן כושר עבודה מלא, וחייב את המבטחת בתשלום תגמולים לעבר ולעתיד עד תום הפוליסה, לרבות החזר פרמיות והוצאות משפט.
כיצד מגישים תביעת אובדן כושר עבודה?
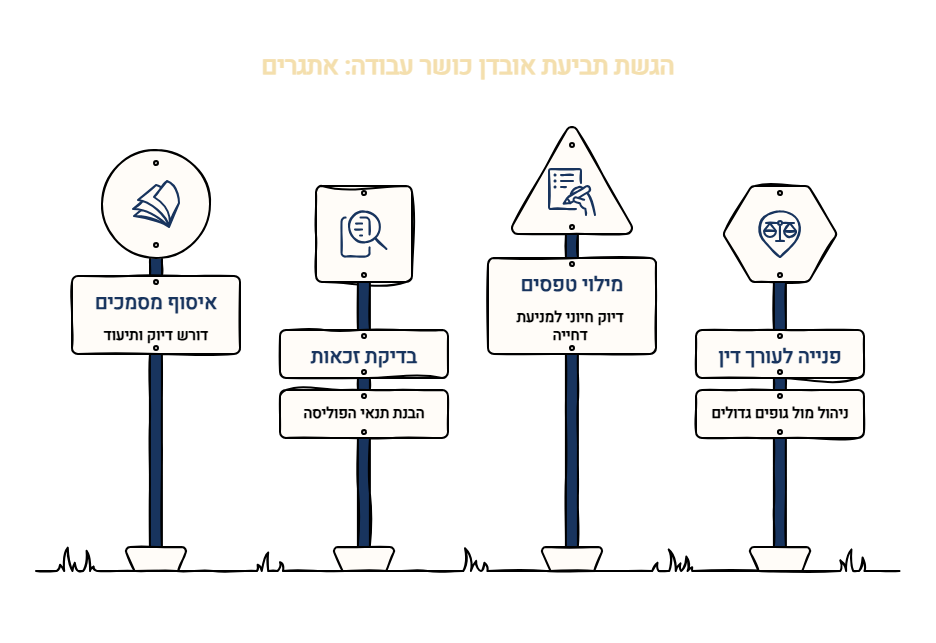
הגשת תביעה בגין אובדן כושר עבודה, בין אם מול חברת ביטוח פרטית או קרן פנסיה, איננה מסתכמת במילוי טופס קצר. מדובר בהליך המחייב דיוק, תיעוד רפואי מסודר והבנה של תנאי הפוליסה או התקנון:
- איסוף מסמכים – השלב הבסיסי ביותר הוא איסוף כלל המסמכים הרפואיים. כמו כן, יש לאסוף אישורים המעידים על הכנסות ותקופת העסקה (תלושי שכר אחרונים, אישור על הכנסות מעסק, אישורים על הפקדות ועוד).
- בדיקת הזכאות – לאחר איסוף כלל המסמכים, חשוב לבדוק את תנאי הזכאות הספציפיים (מהי ההגדרה של "אובדן כושר עבודה" בתקנון או בפוליסה), תקופות המתנה, שיעור הפגיעה, גובה הכיסוי ועוד.
- מילוי טפסים – יש למלא טופס תביעה מסודר ולצרף הצהרה על מצב בריאותי, עיסוק והכנסה. חשוב להקפיד על דיוק מלא, שכן טעויות, חוסר פירוט או אי התאמה עלולים לשמש עילה לדחיית התביעה או לעיכוב בהליך.
- פנייה לעורך דין – אין חובה חוקית לפנות לעורך דין כדי להגיש תביעת אובדן כושר עבודה. עם זאת, ניהול התביעה מול גופי ענק ללא בקיאות באותיות הקטנות עלול לעלות בדחיית התביעה או בהפחתת התגמולים.
לאחר איסוף כל המסמכים הרלוונטיים ומילוי מדויק של הטפסים, יש להגיש אותם לגורם המבטח. יש לצרף לתביעה טופס ויתור על סודיות רפואית ואישור על ניהול חשבון בנק פעיל. לעתים נדרש לצרף גם הצהרה משפטית או תצהיר החתום בפני עורך דין.
מה קורה לאחר הגשת התביעה?
הליך בירור התביעה כפוף לכללים ולהוראות שנועדו להבטיח טיפול הוגן ומסודר. תביעה המוגשת לחברת ביטוח מתבררת, בין היתר, בהתאם לחוזר רשות שוק ההון בעניין יישוב תביעות אובדן כושר עבודה (2021-1-5), ואילו תביעת פנסיית נכות מקרן פנסיה נבחנת בהתאם לתקנון הקרן.
ככלל, בשני המסלולים הגוף המבטח עובר בשלב הראשון על טפסי התביעה והמסמכים שצורפו. מטרת הבדיקה היא לוודא כי התביעה הוגשה באופן תקין, שכלל הטפסים מולאו כראוי, וכי צורפו כל המסמכים הנדרשים. לעיתים יידרשו הבהרות או השלמות מסמכים.
לאחר השלמת הבדיקה הראשונית, המבוטח יוזמן לרוב לבדיקה אצל מומחה רפואי מטעם חברת הביטוח או קרן הפנסיה. הבדיקה נועדה להעריך את מצבו הרפואי, את מגבלותיו התפקודיות ואת השפעתן על כושר ההשתכרות. לאחר סיום הבדיקה, המומחה מכין דו"ח רפואי.
לאחר שלב הבדיקות וקבלת הדו"ח, קרן הפנסיה או חברת הביטוח יקבלו החלטה האם לאשר את התביעה, לדחות אותה או לקבל אותה חלקית.
כמה זמן זה לוקח?
חוק חוזה הביטוח קובע כי תגמולי הביטוח ישולמו בתוך 30 ימים מהמועד שבו היו בידי חברת הביטוח המידע והמסמכים הדרושים לבירור חבותה. עם זאת, אין פירוש הדבר שכל תביעת אובדן כושר עבודה חייבת להסתיים בתוך 30 ימים, שכן לעיתים נדרשות השלמות מסמכים, בדיקות רפואיות ובירורים נוספים.
כיצד מתמודדים עם דחיית תביעה?
אין ספק כי קבלת מכתב דחייה מחברת הביטוח או מקרן הפנסיה היא רגע מתסכל. אולם חשוב לדעת כי היא איננה סוף פסוק. ניתן להשיג על ההחלטה ואף לשנותה במספר דרכים:
- ערעור על החלטה – חברות הביטוח וקרנות הפנסיה מפעילות מנגנון ערעור פנימי, במסגרתו ניתן להגיש בקשה לבחינה מחודשת של ההחלטה. עם זאת, לא מומלץ להגיש ערעור באופן אוטומטי. כך, בהתאם ל"הלכת אסולין" (רע"א 10641/05), חברת הביטוח אינה רשאית להעלות טענות נוספות מעבר לאלו שכתבה במכתב הדחייה. עם זאת, להלכה זו קיים חריג: עצם פתיחת הליך ערעור מעניקה לחברת הביטוח הזדמנות "לשפר עמדות" ולהעלות טענות חדשות שלא הופיעו במכתב הדחייה המקורי.
- הגשת תביעה לבית המשפט – כאשר ההחלטה נראית שגויה או בלתי סבירה, ניתן להגיש תביעה לבית המשפט המוסמך. לא אחת, עצם ניהול ההליך המשפטי עשוי להוביל למשא ומתן ולהסדר פשרה.
להלן דוגמה אמיתית לתביעה שהגשנו לבית משפט, הממחישה כי חקירה סמויה אינה שוללת תביעת אובדן כושר עבודה.
לקוחנו, מבוטח של חברת הביטוח מגדל, עבד כמנהל אטליז במשך שנים. הוא חלה בקוליטיס, דלקת מעיים חריפה שגרמה לשלשולים כרוניים שהשביתה אותו מעבודה. למרות חומרת מצבו, מגדל הפעילה חוקר סמוי שתיעד אותו מתפקד מחוץ לבית, ועשתה בכך שימוש על מנת לטעון שהוא כשיר לעבוד.
בית משפט השלום דחה לחלוטין את טענת מגדל שלפיה הוא מסוגל להמשיך בעיסוקו המקורי, בציינו כי היא אינה מתיישבת עם השכל הישר. עוד ציין כי העובדה שהוא אינו מרותק לביתו, אינה מלמדת כשלעצמה על כושר עבודתו. בהמשך לכך נפסקו לו תגמולים רטרואקטיביים בתוספת החזר פרמיות, הפרשי הצמדה וריבית ושכר טרחה (ת"א 43068-08-16).
טיפים להצלחת תביעת אובדן כושר עבודה
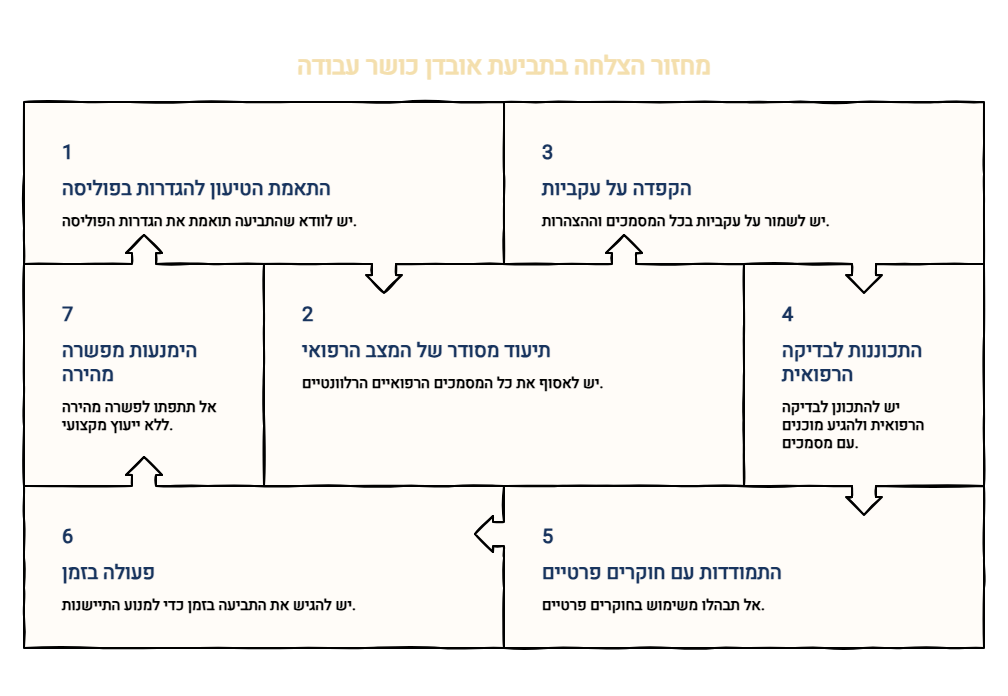
תביעת אובדן כושר עבודה איננה רק עניין רפואי. התביעה משלבת רפואה, תיעוד נכון ואסטרטגיה משפטית. הנה מספר טיפים שיכולים לשפר משמעותית את סיכויי ההצלחה:
- התאימו את הטיעון להגדרות בפוליסה ובתקנון – יש לבחון היטב כיצד מוגדר אובדן כושר העבודה בפוליסה שלכם או בתקנון, ולנסח את התביעה בהתאם.
- תיעוד מסודר של המצב הרפואי – חשוב לאסוף את כל המסמכים הרפואיים הרלוונטיים, לרבות חוות דעת של רופאים מומחים, סיכומי אשפוז, בדיקות הדמיה ודוחות טיפולים. תיעוד לאורך זמן מחזק את הטענה כי מדובר במצב רפואי מתמשך שפוגע ביכולת ההשתכרות.
- הקפידו על עקביות – סתירות בין מסמכים, טפסי תביעה, הצהרות או אמירות בבדיקה רפואית עלולות לפגוע באמינות.
- התכוננו כראוי לבדיקה הרפואית – זכרו כי מדובר בבדיקה מטעם הגוף המשלם. הגיעו מוכנים, עם מסמכים מסודרים, ותארו באופן ענייני ומדויק את הקשיים שלכם בעבודה (לא להפריז, אך גם לא להמעיט).
- אל תיבהלו משימוש בחוקרים פרטיים – גוף מבטח עשוי להפעיל חוקרים סמויים. העובדה שאתם יוצאים מהבית או מבצעים פעולות יומיומיות אינה שוללת בהכרח אובדן כושר עבודה. השאלה היא האם אתם מסוגלים לעבוד בעיסוקכם באופן סדיר ורציף.
- פעלו בזמן – בתביעות אובדן כושר עבודה חלים מועדי התיישנות והגשת תביעה קצרים, המשתנים בהתאם לסוג הכיסוי. על כן, יש לבדוק את המועד הרלוונטי מיד עם התרחשות אובדן הכושר.
- אל תתפתו לפשרה מהירה – לעיתים הגוף המבטח מציע סכום כסף במהירות יחסית. זה נראה מפתה, במיוחד כשהלחץ הכלכלי גובר, אבל מומלץ מאוד לא לחתום על שום הסדר פשרה מבלי שאיש מקצוע יעבור על הדברים.
כיצד עורך דין יכול לסייע בתביעת אובדן כושר עבודה?
תביעת אובדן כושר עבודה היא הליך משפטי מורכב שמפגיש את האדם עם גופים חזקים במיוחד. ההליך דורש הבנה מעמיקה של סוגיות רפואיות, כלכליות ומשפטיות, כאשר כל טעות עלולה לעלות באובדן זכויות כספיות משמעותיות.
על כן, מומלץ לפנות לעורך דין כבר בשלב הראשוני, עם הופעת הבעיה. ליווי משפטי של עורך דין בעל ניסיון בתביעות אובדן כושר עבודה מעניק יתרון ברור. יתרה מכך, עורך הדין יודע כיצד לבנות את התיק בצורה אסטרטגית, להציג את הראיות הרפואיות בצורה מיטבית, להתמודד עם טענות הדחייה ולנהל משא ומתן מושכל שיביא להסדר מיטיב, לעיתים אף מבלי להיגרר להליך משפטי ממושך.
במקרים שבהם נדרש לפנות לבית המשפט, עורך הדין בעל ניסיון בתביעות אובדן כושר עבודה יוביל את ההליך מתוך היכרות מעמיקה עם הפסיקה, התקנות והפרקטיקה המשפטית הרלוונטית.
זכרו: אם איבדתם את כושר העבודה, אל תתמודדו לבד. פנייה מוקדמת לייעוץ משפטי מקצועי יכולה לשפר משמעותית את הסיכוי למימוש מלא של הזכויות שלכם.
שאלות ותשובות בנושא
האם קביעת אחוזי נכות רפואית מזכה אוטומטית בתגמולי אובדן כושר עבודה?
לא. נכות רפואית ואובדן כושר עבודה הם שני מושגים שונים. גם כאשר נקבעו למבוטח אחוזי נכות גבוהים, עליו להוכיח כי מצבו הרפואי פוגע בפועל ביכולתו לעבוד בהתאם להגדרה הקבועה בפוליסה או בתקנון קרן הפנסיה.
האם פעילות מחוץ לבית שוללת אובדן כושר עבודה?
לא בהכרח. העובדה שמבוטח יוצא מביתו, נוהג, עורך קניות או מבצע פעולות יומיומיות אינה מוכיחה כשלעצמה כי הוא מסוגל לעבוד. השאלה המרכזית היא אם הוא יכול לבצע את עבודתו באופן סדיר, רציף ובהיקף הנדרש. לכן גם תיעוד של חוקר פרטי צריך להיבחן בהקשר הנכון ולא על סמך רגע בודד שאינו משקף את מצבו הכולל.
מה עושים כאשר תביעת אובדן כושר עבודה נדחית?
יש לקרוא בקפידה את מכתב הדחייה ולבדוק על אילו נימוקים ומסמכים הוא מבוסס. לאחר מכן ניתן לשקול הגשת ערעור פנימי, פנייה לוועדה רפואית לערעורים בקרן הפנסיה או הגשת תביעה לערכאה המשפטית המוסמכת. אין לפעול באופן אוטומטי, משום שהדרך הנכונה תלויה בנימוקי הדחייה, בתנאי הפוליסה ובמועד ההתיישנות.
האם אישור של רופא תעסוקתי מספיק לקבלת התביעה?
חוות דעת של רופא תעסוקתי היא מסמך חשוב, אך אינה מחייבת בהכרח את חברת הביטוח או את קרן הפנסיה שרשאיות לבחון את התביעה באמצעות רופאים מטעמם.
אפשר להגיש במקביל תביעה לקרן הפנסיה ולחברת הביטוח?
כן, כאשר המבוטח מחזיק גם בכיסוי לפנסיית נכות בקרן הפנסיה וגם בפוליסת אובדן כושר עבודה פרטית, ניתן לבחון הגשת תביעה לשני הגופים. עם זאת, כל תביעה נבחנת בנפרד, בהתאם לתקנון הקרן או לתנאי הפוליסה. הכרה במסלול אחד אינה מבטיחה בהכרח הכרה במסלול האחר.
ממתי מתחילים לקבל את תגמולי הביטוח?
הזכאות לתשלום אינה מתחילה בהכרח ביום שבו המבוטח הפסיק לעבוד. בפוליסות ובתקנוני קרנות הפנסיה קיימת בדרך כלל תקופת המתנה, שרק לאחריה מתחיל התשלום. משך תקופת ההמתנה והתנאים לקבלת תשלום רטרואקטיבי משתנים בין הכיסויים, ולכן יש לבדוק את הפוליסה או התקנון הספציפיים.
האם ניתן לקבל תגמולים באופן רטרואקטיבי?
במקרים המתאימים ניתן לקבל תשלום עבור תקופה שקדמה לאישור התביעה, בכפוף לתקופת ההמתנה, לתנאי הפוליסה או התקנון ולכללי ההתיישנות. עם זאת, הגשת התביעה באיחור עלולה לגרום לאובדן חלק מהתגמולים, ובקרן פנסיה חדשה אף לסכן את התביעה כולה.


 שלח הודעה

 חייג עכשיו

 עורכי הדין שלנו ישמחו לעזור לכם!


